Domain gezackt.de kaufen?
Wir ziehen mit dem Projekt
gezackt.de um.
Sind Sie am Kauf der Domain
gezackt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gezackt.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
burda Schnitt 6628 "A-Linie-Kleid"burda Schnitt A-Linie-Kleid, Anleitung für 3 Modelle, Größe 34–44, Schwierigkeitsstufe: leicht, Stoffempfehlung: Kleiderstoffe, Modell B+C: Ausbrenner, Effekt-, Spitzenstoff.schickes Kleid selbst genähtin modischer A-Liniemehrere Varianten möglichNäh-Level: easyMit diesem burda-Schnittmuster 6628 sind Sie flexibel – es bietet nämlich gleich drei Varianten für ein schickes Kleid in A-Linie: Das bodenlange, ärmellose Maxi-Kleid mit kleinem Stehkragen (Modell A) erinnert an die Seventies. Stoffe mit großen Prints, z. B. Blumen oder geometrische Designs, kommen hier wunderbar zur Geltung. Das bodenlange Kleid wird unten weit; dadurch ist es schön luftig und lässt sich an heißen Sommertagen gut tragen. Modell B hingegen sorgt mit einem darüber getragenen und an den Ausschnittkanten mitgefassten Top aus Effektstoff für einen lässig-eleganten Auftritt im Layering-Look. Geradezu mädchenhaften Charme bietet Modell C: Das Hängerkleid verzaubert mit dem darüber getragenen und an den Ausschnittkanten mitgefassten Spitzentop – eine wunderbare Idee für ein festliches Outfit oder sogar ein Brautkleid!Benötigtes Nähzubehör: 1 Knopf, Modell B+C Bügeleinlage17,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
burda Schnitt 5975 "A-Linie-Kleid Nina"burda Schnitt A-Linie-Kleid Nina, Anleitung für 3 Modelle, Größe 34–48, Schwierigkeitsstufe: leicht, Stoffempfehlung: Kleider- und Blusenstoffe wie Viskose und Baumwolle.schickes Kleid selbst genähtin modischer A-Liniemehrere Varianten möglichNäh-Level: easyEin Schnitt – drei Kleider! Sie haben die Qual der Wahl zwischen einem langen Kleid und zwei kurzen Kleidern; auch die Ärmel variieren in der Länge und Art. Besonders ausgefallen sind die weiten Ärmel und Schlupfbündchen, die Ihrem Look pure Eleganz verleihen. Dank der lockeren Form und dem schönen flachen Ausschnitt ist kein Reißverschluss nötig. So sind die Kleider schnell genäht und Sie können sie schon bald tragen. Bestellen Sie am besten noch heute diesen burda Schnitt sowie passende Stoffe und freuen Sie sich auf Ihr buttinette-Paket!10,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
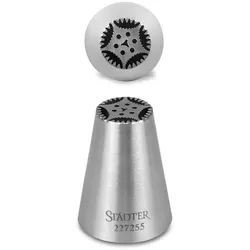
Städter Tulpentülle gezacktPrachtvolle Tulpen in einem Arbeitsschritt. So haben Sie im Handumdrehen ein ganzes Frühlingsbeet gestaltet.Die Spritztüllen-Serie Fine Line. Die Profi-Qualität für Ihre Küche: kein Randwulst, feinste Dekorationen durch exakte Konturen der Spritzöffnung. In dieser Qualität bieten wir Ihnen eine große Auswahl an verschiedenen Tüllen!Die Spritztüllen sind aus Edelstahl gefertigt und aus einem Stück gezogen und so ohne störende Naht. Sie sind rostfrei, spülmaschinenfest, lebensmittelecht.5,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
burda Schnitt 6682 "Rock in A-Linie-Form"burda Schnitt Rock in A-Linie-Form, Anleitung für 4 Modelle, Größe 36–50, Schwierigkeitsstufe: sehr leicht, Stoffempfehlung: Baumwollstoffe, Gabardine, Leinen, leichte Wollstoffe.4 Rockmodelle in einem Schnittverschiedene Längen und Taschendetailshinten mit ReißverschlussNäh-Level: supereasyDieser Rock rockt! Er ist nämlich nicht nur äußerst vielfältig zu stylen, sondern auch einfach und schnell genäht! Angeboten werden vier unterschiedliche Längen, von mini bis wadenlang. Außerdem gibt es zwei unterschiedliche Taschenformen zur Auswahl (oder Sie nähen den Rock einfach ohne Tasche). Von der Stilrichtung sind Sie völlig frei – ob im Safari-Look, romantisch oder klassisch-schlicht, erlaubt ist, was gefällt. Worauf warten Sie noch: Holen Sie sich dieses Rock-Schnittmuster, suchen Sie sich gleich ein paar passende Stoffe aus und legen Sie schon in ein paar Tagen mit dem Nähen los!Benötigtes Nähzubehör:Für alle Modelle: Bügeleinlage, Reißverschluss (22 cm), für Modell A außerdem 2 Knöpfe.14,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
burda Schnitt 6628 "A-Linie-Kleid"burda Schnitt A-Linie-Kleid, Anleitung für 3 Modelle, Größe 34–44, Schwierigkeitsstufe: leicht, Stoffempfehlung: Kleiderstoffe, Modell B+C: Ausbrenner, Effekt-, Spitzenstoff.schickes Kleid selbst genähtin modischer A-Liniemehrere Varianten möglichNäh-Level: easyMit diesem burda-Schnittmuster 6628 sind Sie flexibel – es bietet nämlich gleich drei Varianten für ein schickes Kleid in A-Linie: Das bodenlange, ärmellose Maxi-Kleid mit kleinem Stehkragen (Modell A) erinnert an die Seventies. Stoffe mit großen Prints, z. B. Blumen oder geometrische Designs, kommen hier wunderbar zur Geltung. Das bodenlange Kleid wird unten weit; dadurch ist es schön luftig und lässt sich an heißen Sommertagen gut tragen. Modell B hingegen sorgt mit einem darüber getragenen und an den Ausschnittkanten mitgefassten Top aus Effektstoff für einen lässig-eleganten Auftritt im Layering-Look. Geradezu mädchenhaften Charme bietet Modell C: Das Hängerkleid verzaubert mit dem darüber getragenen und an den Ausschnittkanten mitgefassten Spitzentop – eine wunderbare Idee für ein festliches Outfit oder sogar ein Brautkleid!Benötigtes Nähzubehör: 1 Knopf, Modell B+C Bügeleinlage17,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
burda Schnitt 5975 "A-Linie-Kleid Nina"burda Schnitt A-Linie-Kleid Nina, Anleitung für 3 Modelle, Größe 34–48, Schwierigkeitsstufe: leicht, Stoffempfehlung: Kleider- und Blusenstoffe wie Viskose und Baumwolle.schickes Kleid selbst genähtin modischer A-Liniemehrere Varianten möglichNäh-Level: easyEin Schnitt – drei Kleider! Sie haben die Qual der Wahl zwischen einem langen Kleid und zwei kurzen Kleidern; auch die Ärmel variieren in der Länge und Art. Besonders ausgefallen sind die weiten Ärmel und Schlupfbündchen, die Ihrem Look pure Eleganz verleihen. Dank der lockeren Form und dem schönen flachen Ausschnitt ist kein Reißverschluss nötig. So sind die Kleider schnell genäht und Sie können sie schon bald tragen. Bestellen Sie am besten noch heute diesen burda Schnitt sowie passende Stoffe und freuen Sie sich auf Ihr buttinette-Paket!10,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Städter Tulpentülle gezacktPrachtvolle Tulpen in einem Arbeitsschritt. So haben Sie im Handumdrehen ein ganzes Frühlingsbeet gestaltet.Die Spritztüllen-Serie Fine Line. Die Profi-Qualität für Ihre Küche: kein Randwulst, feinste Dekorationen durch exakte Konturen der Spritzöffnung. In dieser Qualität bieten wir Ihnen eine große Auswahl an verschiedenen Tüllen!Die Spritztüllen sind aus Edelstahl gefertigt und aus einem Stück gezogen und so ohne störende Naht. Sie sind rostfrei, spülmaschinenfest, lebensmittelecht.5,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "ABSTRAKT DESIGN-MUSTER STRUKTUR"Vliestapete, ABSTRAKT DESIGN-FRAKTAL KUNST FANTASIE MUSTER STRUKTUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dreitzel, Hans Peter: Gestalt und ProzessGestalt und Prozess , Eine psychotherapeutische Diagnostik oder: Der gesunde Mensch hat wenig Charakter , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 200410, Produktform: Leinen, Titel der Reihe: Edition Humanistische Psychologie##, Autoren: Dreitzel, Hans Peter, Redaktion: Michels-Kohlhage, Maria, Seitenzahl/Blattzahl: 138, Abbildungen: 42 Abb. , 17 z.T. farb. Graf. auf Falttaf., Fachschema: Gestalttherapie~Therapie / Gestalttherapie, Warengruppe: HC/Theoretische Psychologie, Fachkategorie: Psychologie: Theorien und Denkschulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: EHP, Verlag: EHP, Verlag: EHP Edition Humanistische Psychologie, Länge: 210, Breite: 165, Höhe: 25, Gewicht: 445, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.